
Last Updated:
মোট ঋণ পোর্টফোলিও (Loan Book) ১৬% বৃদ্ধি পেয়ে ১.৫৬ লক্ষ কোটি টাকায় পৌঁছেছে ৷ মোট আমানত (Deposits) ৭% বৃদ্ধি পেয়ে ১.৬৫ লক্ষ কোটি টাকায় পৌঁছেছে ৷ মোট আমানতের মধ্যে খুচরা আমানতের (Retail Deposits) অংশীদারিত্ব ৭৪% এবং CASA অনুপাত দাঁড়িয়েছে ২৯.৪% ৷
কলকাতা: বন্ধন ব্যাঙ্ক FY26-27-এর প্রথম ত্রৈমাসিকের (Q1) আর্থিক ফলাফল ঘোষণা করেছে মঙ্গলবার। ব্যাঙ্কের মোট ব্যবসা ১১ শতাংশেরও বেশি বৃদ্ধি পেয়ে ৩.২ লক্ষ কোটি টাকার বেশি হয়েছে। মোট আমানতের মধ্যে খুচরা আমানতের অংশীদারিত্ব বর্তমানে প্রায় ৭৪ শতাংশ। FY26-27 অর্থবর্ষে এই প্রবৃদ্ধির মূল ভিত্তি ছিল ব্যাঙ্কের সম্প্রসারিত বিতরণ নেটওয়ার্ক, উন্নত পরিচালন দক্ষতা এবং উৎকর্ষ অর্জনের ধারাবাহিক প্রচেষ্টা। Q1 FY27-এ ব্যাঙ্কের নিট মুনাফা (Net Profit) হয়েছে ৫০২ কোটি টাকা।
বর্তমানে বন্ধন ব্যাঙ্ক দেশের ২৬টি রাজ্য ও কেন্দ্রশাসিত অঞ্চলের মধ্যে ৩৫টিতে প্রায় ৬৪০০টি ব্যাঙ্কিং আউটলেটের মাধ্যমে প্রায় ৩.২ কোটি গ্রাহককে পরিষেবা দিচ্ছে। ব্যাঙ্কে কর্মরত কর্মীর সংখ্যা ৭৪,৫০০ জনেরও বেশি।
Q1 FY26-27-এ ব্যাঙ্কের আমানত ভান্ডার (Deposit Base) বার্ষিক ভিত্তিতে ৭% বৃদ্ধি পেয়েছে এবং মোট আমানত দাঁড়িয়েছে ১.৬৫ লক্ষ কোটি টাকা। একই সময়ে মোট অগ্রিম (Advances) বেড়ে হয়েছে ১.৫৬ লক্ষ কোটি। কারেন্ট অ্যাকাউন্ট ও সেভিংস অ্যাকাউন্ট (CASA) অনুপাত দাঁড়িয়েছে ২৯.৪%। আর্থিক স্থিতিশীলতার একটি গুরুত্বপূর্ণ সূচক ক্যাপিটাল অ্যাডিকোয়েসি রেশিও (CAR) রয়েছে শক্তিশালী ১৮.২%-এ, যা নিয়ন্ত্রক সংস্থার নির্ধারিত ন্যূনতম সীমার অনেক উপরে।
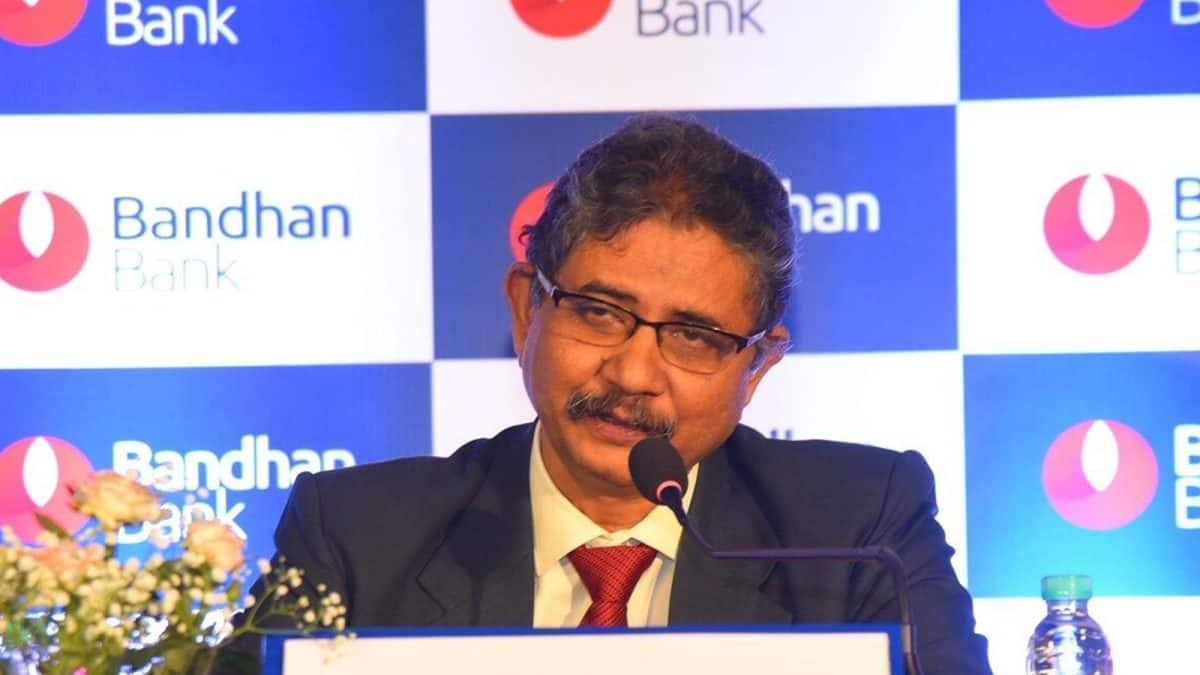
ব্যাঙ্কের এই পারফরম্যান্স সম্পর্কে মন্তব্য করতে গিয়ে বন্ধন ব্যাঙ্কের ম্যানেজিং ডিরেক্টর ও প্রধান নির্বাহী আধিকারিক (MD & CEO) পার্থ প্রতিম সেনগুপ্ত বলেন, “FY2026-27-এর প্রথম ত্রৈমাসিকে আমাদের ফলাফল দেখায় যে বন্ধন ব্যাঙ্কের ভিত্তি কতটা শক্তিশালী, আমাদের সহকর্মীরা কতটা নিষ্ঠার সঙ্গে কাজ করছেন এবং গ্রাহক ও অন্যান্য অংশীজনরা আমাদের উপর কতটা ভরসা রাখছেন। এই ইতিবাচক ধারা বজায় রেখে আমরা গ্রাহকদের চাহিদাকে গুরুত্ব দিয়ে এবং প্রযুক্তির সাহায্যে ব্যবসা আরও বাড়ানোর দিকে এগিয়ে চলেছি। আমাদের শাখা ও পরিষেবা নেটওয়ার্ক আরও শক্তিশালী করা, নতুন নতুন পণ্য ও পরিষেবা চালু করা এবং তথ্যভিত্তিক সিদ্ধান্ত গ্রহণের মাধ্যমে আমরা গ্রাহক ও অংশীজনদের জন্য আরও ভাল মূল্য তৈরি করতে চাই। একই সঙ্গে আমরা দীর্ঘমেয়াদি, সুষম ও স্থায়ী প্রবৃদ্ধির পথেই এগিয়ে যেতে প্রতিশ্রুতিবদ্ধ।”
সম্পদের গুণগত মানের উন্নতি হলেও, পরিচালন স্তরে ব্যাঙ্কের লাভজনকতা কিছুটা চাপের মুখেই রয়েছে। পরিচালন মুনাফা (Operating Profit) বছরে ভিত্তিতে ১৮.৬% কমে ১,৩৫৮ কোটি টাকাতে নেমে এসেছে, যেখানে মোট নিট রাজস্ব (Total Net Revenue) মাত্র ১.২% বেড়েছে। নিট সুদ মার্জিন (Net Interest Margin বা NIM) দাঁড়িয়েছে ৬.২%-এ, যা এক বছর আগের তুলনায় ১৬ বেসিস পয়েন্ট কম, যদিও ধারাবাহিক ভিত্তিতে (Sequential Basis) সামান্য উন্নতি হয়েছে। সম্পদের ওপর রিটার্ন (Return on Assets বা ROA) ছিল ১%, আর ইক্যুইটির উপর রিটার্ন (Return on Equity বা ROE) ছিল ৭.৭%।
ত্রৈমাসিক ফলাফল সম্পর্কে মন্তব্য করতে গিয়ে ব্যাঙ্ক জানিয়েছে, তারা পোর্টফোলিও বৈচিত্র্যকরণ, সুরক্ষিত সম্পদের (Secured Assets) অংশ বাড়ানো, সম্পদের গুণগত মান আরও উন্নত করা এবং খুচরা আমানত (Retail Deposit) বৃদ্ধির মাধ্যমে নিজেদের ব্যালান্স শিট আরও শক্তিশালী করার উপর জোর দিচ্ছে। পাশাপাশি, দীর্ঘমেয়াদি কৌশলের অংশ হিসেবে পূর্বাঞ্চলের বাইরের (Non-East) পোর্টফোলিও এবং ডিজিটাল ব্যাঙ্কিং উদ্যোগে ধারাবাহিক প্রবৃদ্ধির বিষয়টিও ব্যাঙ্ক তুলে ধরেছে।
ব্যাঙ্ক বিভিন্ন ধরনের ঋণ ও ব্যবসার মাধ্যমে তার ব্যবসাকে আরও বৈচিত্র্যময় করার উপর জোর দিচ্ছে। বিশেষভাবে খুচরা ঋণ ব্যবসা বাড়ানোর দিকে গুরুত্ব দেওয়া হচ্ছে। পাশাপাশি কাজের গতি ও দক্ষতা বাড়ানো এবং গ্রাহকদের আরও উন্নত অভিজ্ঞতা দিতে ডিজিটাল পরিষেবা সম্প্রসারণ ব্যাঙ্কের অন্যতম প্রধান অগ্রাধিকার হিসেবে রয়েছে।
Kolkata,West Bengal
Bandhan Bank Q1 Results: বন্ধন ব্যাঙ্কের প্রথম ত্রৈমাসিকে মোট ব্যবসা বৃদ্ধি পেল ১১%, মোট আমানত ৭% বৃদ্ধি পেয়ে ১.৬৫ লক্ষ কোটি টাকায় পৌঁছেছে